ERP et facturation électronique en France : les points à vérifier
Examinez réception, émission, formats et plateforme dans votre projet ERP, avec le calendrier officiel français et ses limites.
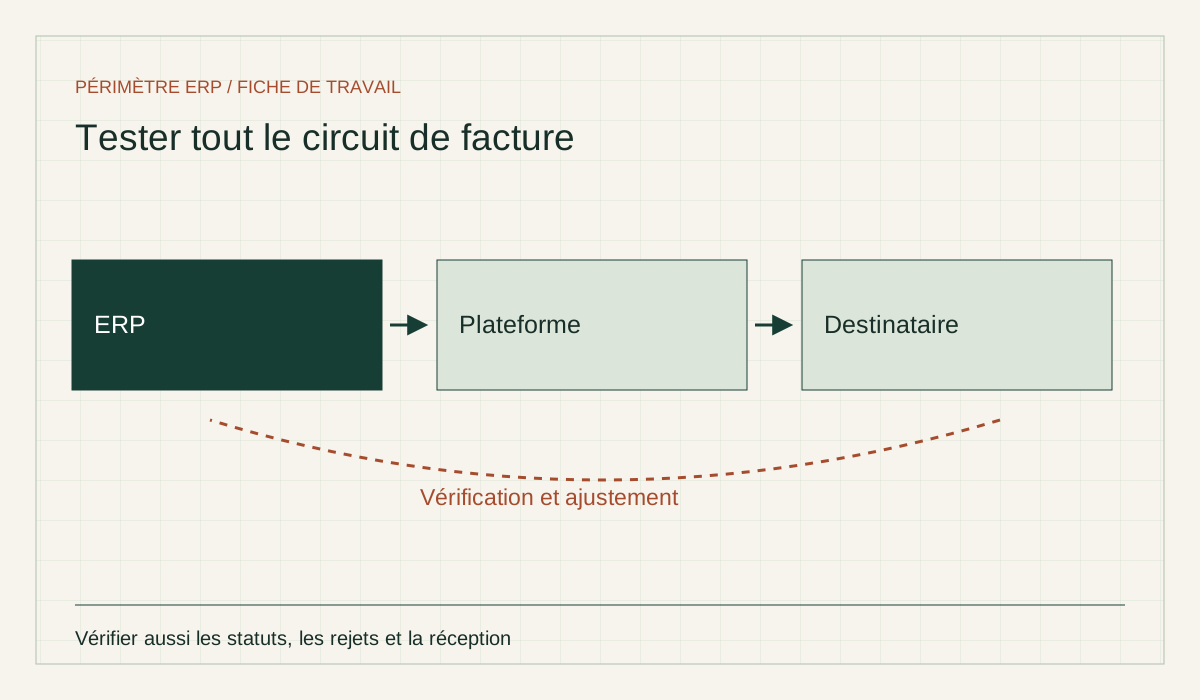
Pour votre ERP, vérifiez le circuit de réception et d’émission des factures, les formats, la plateforme utilisée et les responsabilités de chaque acteur. Ne déduisez pas la conformité d’une simple génération de PDF. Le calendrier général prévoit la réception à partir du 1er septembre 2026 et une émission échelonnée selon la catégorie d’entreprise. Votre situation et les opérations concernées doivent être confirmées auprès des sources officielles.
Vérifier votre situation avant le choix technique
Identifiez les entités, les opérations et les partenaires concernés. Les ventes nationales entre entreprises, les opérations internationales ou les ventes à des particuliers ne se traitent pas nécessairement de la même manière dans la réforme. Faites préciser les obligations applicables avec votre expert-comptable plutôt que de les déduire du nom du logiciel. La date et la catégorie de votre entreprise ne suffisent pas toujours à qualifier chaque flux. Dans le cahier des charges, séparez les besoins de réception, d’émission, de transmission de données et d’archivage afin de poser des questions distinctes.
Demander un circuit démontré
Faites dessiner le parcours d’une facture depuis l’ERP jusqu’au destinataire, puis le retour des statuts. Identifiez les systèmes et les contrats à chaque étape. Pour la réception, demandez comment la facture entre dans votre processus, comment elle est rapprochée et qui traite un rejet. Une capture d’écran de facture ne démontre pas la totalité du circuit. Exigez une démonstration correspondant à l’offre et à ses composants. Les capacités futures annoncées doivent rester séparées des fonctions disponibles et vérifiées au moment de votre consultation.
Examiner le rôle de la plateforme
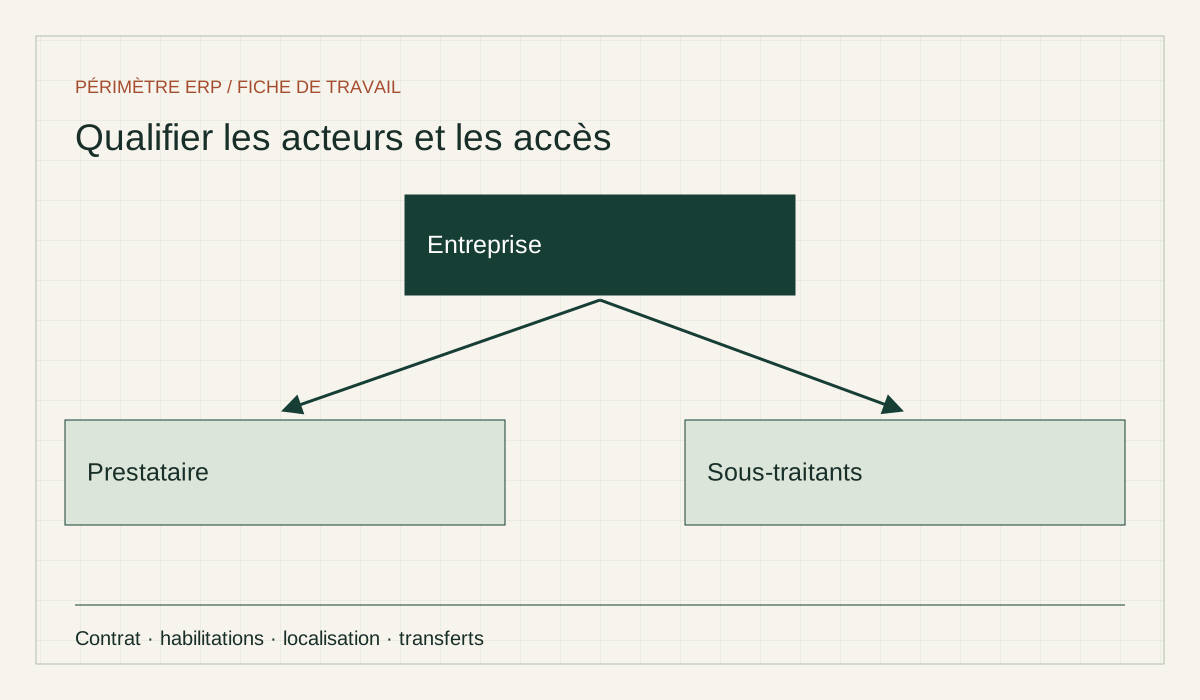
Demandez quelle plateforme intervient, sous quel contrat et avec quels services. Vérifiez son statut dans les informations officielles à jour plutôt que dans une ancienne brochure. Précisez la répartition entre éditeur ERP, intégrateur et opérateur de plateforme. Qui met à jour les échanges ? Qui suit les erreurs ? Qui répond à l’utilisateur ? La présence d’un connecteur ne résout pas toutes ces questions. Faites apparaître les coûts, les volumes et les éventuels services complémentaires dans le budget. Une dépendance externe doit aussi figurer dans le plan de continuité.
Tester les données et les exceptions
Préparez des exemples représentatifs : facture normale, avoir, correction, rejet et facture reçue avec donnée manquante. Faites valider les résultats attendus par la personne compétente. Vérifiez les identifiants, les montants, les liens aux commandes et la traçabilité des statuts. La qualité des données de référence peut conditionner le traitement ; elle doit être contrôlée avant le lancement. Demandez comment un échec est signalé et corrigé sans doublonner les documents. La recette doit couvrir le flux réel et les responsabilités, pas seulement la production d’un fichier.
Conserver les preuves et suivre les évolutions
Rassemblez le périmètre contractuel, les résultats de test et la documentation de vos flux. Attribuez une personne au suivi des changements officiels et des versions du service. La vérification d’un calendrier général ne constitue pas une validation juridique de votre organisation. Avant une décision engageante, consultez les informations de l’administration et faites examiner les cas particuliers par votre expert-comptable ou votre conseil. Si le fournisseur utilise le mot « conforme », demandez à quelles obligations, à quelle version et à quel périmètre il se réfère, avec une preuve exploitable.
Exemple de travail
Scénario illustratif : votre ERP produit une facture puis la transmet par un connecteur. Le test ne s’arrête pas au message « envoyé ». L’équipe vérifie le retour de statut, le rattachement à la bonne pièce et le traitement d’un rejet simulé. Elle contrôle également la réception d’un document fournisseur et son rapprochement avec la commande. Si le prestataire ne montre qu’un PDF téléchargé, la preuve du circuit reste incomplète. Ce scénario décrit une méthode de recette ; il ne prétend pas couvrir toutes les obligations légales ni tous les formats applicables à votre entreprise.
Fiche de vérification
| Élément | Question à documenter | Preuve ou responsable |
|---|---|---|
| Réception | Entrée et rapprochement | Circuit testé |
| Émission | Transmission et statuts | Retour exploitable |
| Plateforme | Acteur et contrat | Vérification officielle |
| Exceptions | Rejets et corrections | Procédure métier |
À faire dans votre équipe
Préparez un schéma de vos flux de facturation actuels, avec chaque système et chaque personne qui intervient. Marquez les données ressaisies et les contrôles manuels. Présentez ce schéma à votre expert-comptable et au prestataire pour identifier les éléments qui doivent évoluer. Demandez une réponse écrite sur les responsabilités et le coût de chaque composant. Séparez ensuite les preuves obtenues des annonces de feuille de route. Cette distinction vous évite d’accepter comme opérationnel un service encore prévu pour plus tard. Conservez le schéma et son historique : il sera utile pour les tests, l’assistance et l’analyse d’un incident affectant plusieurs systèmes.
Repère officiel et portée de cette vérification
Au 30 octobre 2026, le ministère de l’Économie présente la réception à compter du 1er septembre 2026, l’émission pour les grandes entreprises et les ETI à cette date, puis l’émission pour les PME et micro-entreprises au 1er septembre 2027. Il s’agit du calendrier général ; consultez la page officielle pour le champ, les modalités et les cas particuliers. Cette synthèse courte ne permet pas de déterminer seule vos obligations. Les autres sections de ce guide sont des recommandations de méthode de projet, pas une reproduction des prescriptions de l’administration.
Questions fréquentes
Un PDF envoyé par courriel suffit-il ?
N’en déduisez pas que votre organisation répond au dispositif applicable. Faites vérifier le format, le circuit et les obligations de vos opérations par les sources et interlocuteurs compétents.
L’ERP doit-il tout réaliser seul ?
Le circuit peut associer plusieurs acteurs. L’important est d’identifier les responsabilités, les contrats et les preuves de fonctionnement de bout en bout.
La date affichée ici vaut-elle validation de mon cas ?
Non. Elle correspond à une vérification du calendrier général sur la source officielle. Votre catégorie, vos opérations et les conditions particulières demandent un examen adapté.
Pour poursuivre
- Projet ERP : six risques à transformer en vérifications
- ERP et données personnelles : vérifier les responsabilités cloud
- Réversibilité ERP : tester un export avant de signer
- Ouvrir l’outil associé
- Consulter le comparatif des modèles
Sources et portée
- Ministère de l’Économie — facturation électronique — référence officielle consultée le 30 octobre 2026.
Le repère réglementaire est une synthèse du calendrier général. Les sections de méthode sont des recommandations de préparation de projet, sans validation de votre situation.